وطن 24 من الرباط
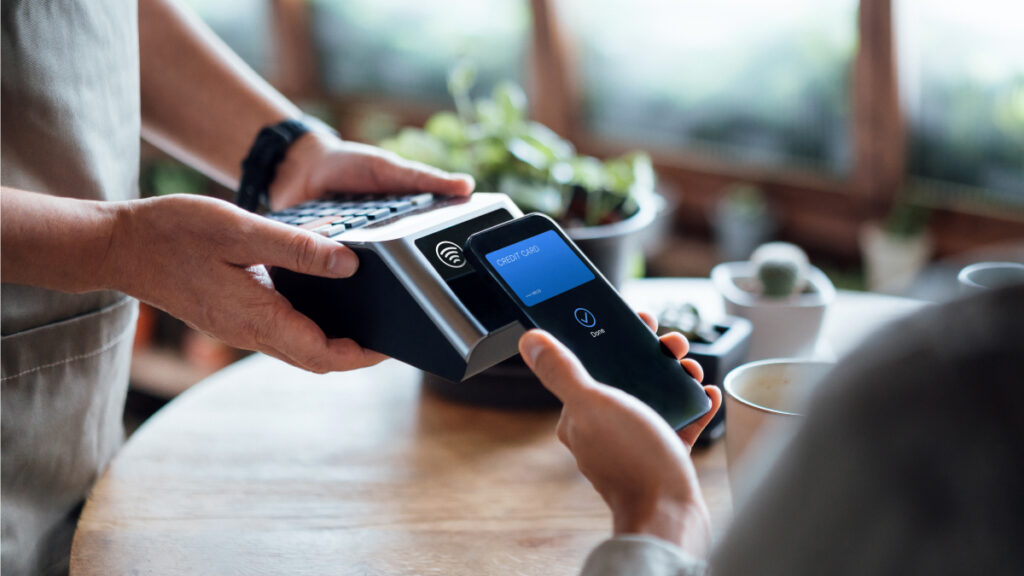
كشفت دراسة علمية مغربية حديثة عن استمرار اختلال العلاقة بين التوسع في الخدمات البنكية الرقمية وتطور عادات الأداء لدى المواطنين.
وفي وقت بلغت فيه قيمة الأموال المسحوبة من الشبابيك البنكية 460 مليار درهم خلال سنة 2025، لم تتجاوز المدفوعات المنجزة بالبطاقات البنكية 70,8 مليار درهم.
وأعادت الدراسة، التي نشرتها مجلة “Qualitative Research in Financial Markets” البريطانية، طرح التساؤلات حول أسباب تشبث المغاربة بالنقود الورقية، رغم الجهود المبذولة لتحديث أنظمة الأداء وتوسيع انتشار البطاقات البنكية والمحافظ الإلكترونية.
العادات وتكاليف التجار أولا
وخلص الباحثان صفوان صدقي وعبد المالك بكاوي، من جامعة محمد الأول بوجدة، إلى أن العادات الاستهلاكية والتكاليف التي يتحملها التجار تتقدم على العوائق التقنية في تفسير هيمنة التعامل النقدي.
وأظهرت مشاورات أُجريت مع 29 خبيراً مالياً أن التعلق الثقافي بالنقود ومقاومة تغيير العادات يتصدران العوائق، تليهما القيود الاقتصادية وتكاليف المعاملات التي ترهق التجار. وتراجعت محدودية المهارات الرقمية إلى مراتب متأخرة خلافا للتصور السائد.
وبالنسبة للتاجر الذي يتعامل بمبالغ صغيرة يومياً، تدخل رسوم الأداء الإلكتروني ضمن الحسابات المزعجة لنشاطه التجاري، بينما يظل النقد وسيلة مجانية ومألوفة. في المقابل، لا يكفي توفر البطاقة لدى المستهلك لتغيير سلوكه إذا كان محيطه التجاري يرفض توفير البدائل الرقمية.
مفارقة الأرقام والسيولة
وتكتسب هذه النتائج أهميتها من بيانات بنك المغرب الأخيرة، والتي أظهرت ارتفاع حجم النقد المتداول إلى 513 مليار درهم بنهاية 2025، بزيادة نسبتها 15,5 بالمائة. وبذلك، بلغت قيمة النقد المتداول ما يعادل نحو 30 بالمائة من الناتج الداخلي الخام للمملكة.
ورغم ارتفاع عمليات الأداء بالبطاقات بنسبة 20 بالمائة (لتصل إلى 230,1 مليون عملية)، واصلت عمليات السحب النقدي صدارتها مسجلة 450 مليون عملية. وتراجعت حصة الأداء الإلكتروني من حيث القيمة الإجمالية إلى 13 بالمائة فقط، مقابل 87 بالمائة لصالح السحب النقدي.
ولا يقتصر التفاوت على البطاقات، إذ ورغم قفزة استخدام المحافظ الإلكترونية إلى 28 مليون عملية، ظلت معاملاتها متركزة بصورة أساسية في أداء الفواتير والتحويلات عن بعد، بعيداً عن المشتريات اليومية.
اختبار للسياسات العمومية
وتضع هذه الخلاصات استراتيجية بنك المغرب (2024-2028) لتطوير المدفوعات أمام تحدٍ حقيقي يرتبط بمدى قدرتها على تحويل التكنولوجيا إلى تغيير ملموس.
وكان البنك المركزي قد أحدث مطلع سنة 2026 صندوقاً لتطوير قبول وسائل الأداء الإلكتروني، في خطوة تعكس انتقال السلطات من مجرد توفير التجهيزات إلى معالجة الصعوبات الاقتصادية.
وتتقاطع هذه التوجهات الرسمية مع توصيات الدراسة التي دعت إلى تخفيض الرسوم على المدفوعات الصغيرة. ويؤكد مراقبون أن التحول الرقمي لن ينجح بمجرد زيادة أعداد البطاقات، ما لم يقترن ذلك بخلق حوافز مالية تجعل الدفع الإلكتروني خياراً اقتصادياً عملياً يتفوق على “الكاش”.